NISAの相談を受けてくれる窓口は、銀行、職場に来る営業の人、先輩、SNSなどたくさんあります。だれに相談するかを考える時に、チェックポイントになるのが「相手にとって相談を受けるメリットがどこにあるのか」です。
相手のメリットはどこにある?
| 相談先 | 主な収入 | ひとこと |
|---|---|---|
| 銀行 | 商品の販売・保有の手数料など | その銀行が扱う商品から選ぶ |
| 証券会社 | 取引・保有の手数料など | ネット証券は自分で選ぶ前提 |
| IFA | 証券会社からの報酬 | 同じ担当者に長く相談しやすい |
| FP(相談料型) | 相談料 | 暮らし全体から金額を考える |
| J-FLEC | 無料体験の相談あり | 個別の商品は勧めない |
どこが悪い、ではありません。無料の相談は、商品の手数料でまかなわれていることもあります。相手の立場を知った上で相談すると安心です。
窓口で使える4つの質問
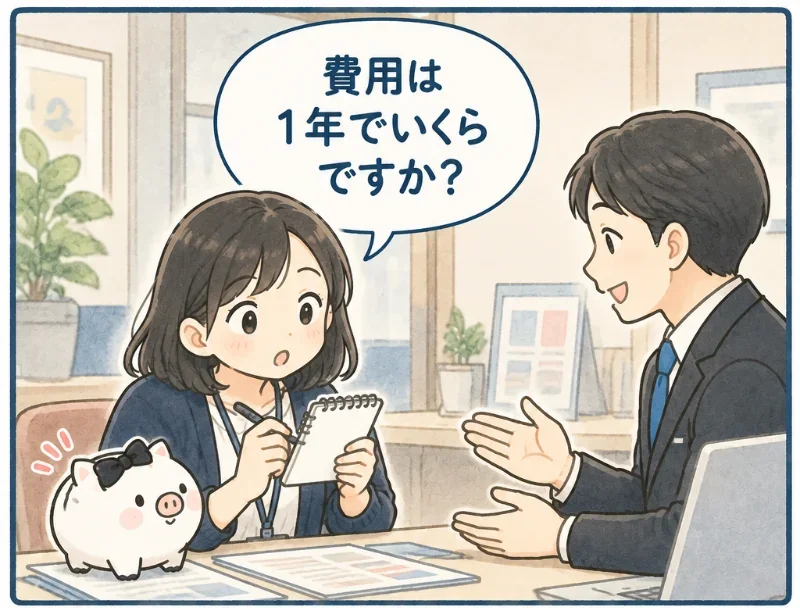
金融庁の「重要情報シート」にある質問例をもとにしました。
- この商品が私に合っていると判断された理由はなんですか?
- 毎年○万円なら、費用は1年でいくらになりますか?
- 似た商品で、費用がもっと安い商品はありますか?
- この商品にした場合、あなたにどんな収入がありますか?
その場で決めなくて大丈夫です。
こんな話は、断ってOK
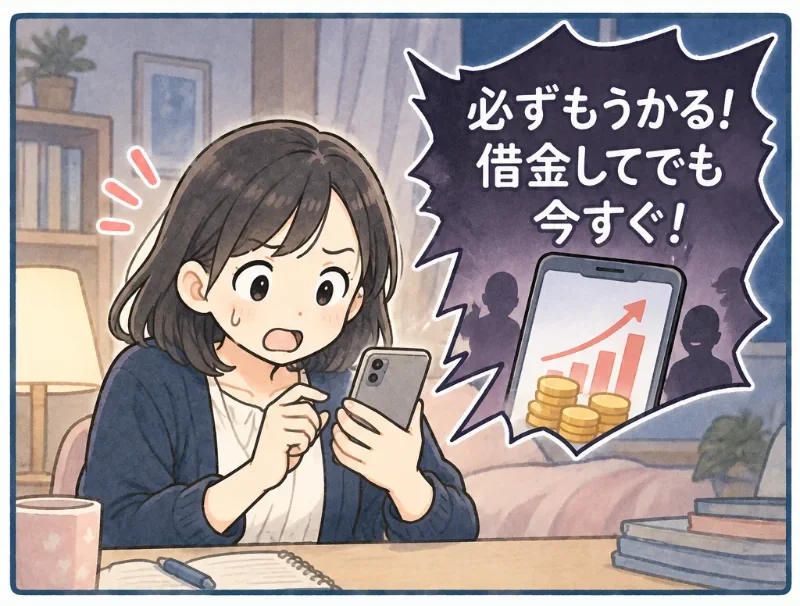
「必ずもうかる」「借金してでも」「今すぐ決めて」。国民生活センターは、SNSなどで若い人に借金をさせて投資させる手口に注意を呼びかけています。
具体的な投資商品の販売・仲介や、報酬を受けて行う投資の助言には、国の登録が必要です(一般的な考え方の話だけなら不要)。登録の有無は、金融庁の「金融事業者一括検索」で確かめられます。困ったときは、消費者ホットライン「188」へ。
最初に整理したいのは「どんな人生にしたいか」
- 手元に残しておくお金(急な出費への備え)
- 何年先に、何に使うか(結婚・住まいなど)
- これからやりたいこと・かなえたい夢
教員1年目の先生のご相談で、最初にしたこと
※個人が特定されないよう、内容を一部変えています。
教員1年目、20代の先生から「毎月いくら、何に投資すればいい?」というご相談でした。質問フォームには「戸建ての家を買いたい」「50代・60代で早めに退職して、事業を始めたい」という夢が書かれていました。
ライフプランを作ると、急な出費への備えがまだ足りないと分かりました。そこで、備えが貯まるまではNISAを毎月1万円、先取り貯金を毎月3万円。貯まったらNISAを毎月4万円に。使うまでの時間が長いので、今のうちにリスクを取る配分をご提案しました。
守るための話だけでなく、夢をどうかなえるかを話せた、楽しい相談でした。
教員1年目の先生が最初の1年でやることは「教員1年目は「貯められる家計作り」が優先。NISAもiDeCoも保険もそのあとで」にまとめました。
FPちょきんばこのご相談では、金融商品の販売・仲介はしません。お伝えするのは、資産の配分の考え方までです。
参考にした資料
※一般的な情報提供を目的としており、特定の金融機関や金融商品を勧めるものではありません。制度の内容は2026年10月時点のものです。


\ 最新情報をチェック /
