2027年開始の「こどもNISA」により、0歳からNISAを使うことができるようになります。
そこで生まれる発想が「児童手当をNISAにまわせばいいのでは!?」というもの。
どうしようかと迷っている方も多いのではないでしょうか。
この記事では、公立学校で働く子育て世帯を想定して、児童手当をこどもNISAに移すことのメリット・デメリットを整理してみます。
そもそも児童手当って、高校卒業までにいくらもらえる?
| 子どもの年齢 | 第1子・第2子(月額) | 第3子以降(月額) |
|---|---|---|
| 0歳〜3歳の誕生月まで | 15,000円 | 30,000円 |
| その後、高校卒業まで(18歳の誕生日のあとの最初の3月31日まで) | 10,000円 | 30,000円 |
2024年10月分から、所得による制限はなくなりました。
支給は2・4・6・8・10・12月の年6回で、2か月分が振り込まれます。
第1子・第2子が、高校卒業までに受け取る額の合計は、およそ233万〜245万円です(生まれた月で額が変動します)。
「第何子か」は、22歳の年度末までの子で数える
第3子は、ずっと児童手当が月3万円と思われがちですが、じつはそうとは限りません。
ある日、その子の児童手当が減るパターンがあります。
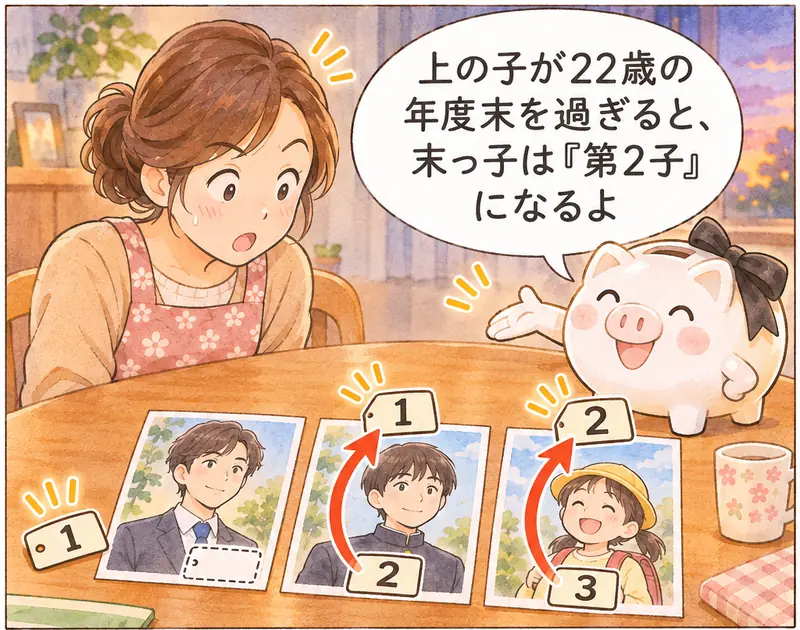
「第何子か」は、子どもの数を単純に数えるのではありません。
22歳になった年度の3月末までの子で、親が生活費などを負担している子が何人いるかを数えます。
高校生年代までの子は、届出なしで数に入ります。
高校卒業の年代を過ぎ、22歳になった年度の3月末を迎えていない子(大学生など)を数に入れてもらうには、届出も必要です。公務員は、勤務先に「監護相当・生計費の負担についての確認書」を出します。
たとえば、上の子が仕送りを受けている大学生、真ん中の子が高校生なら、末の子は第3子で月3万円です。
上の子が22歳になった年度の3月末を過ぎると、末の子は第2子の扱いになり、月1万円(3歳以上の場合)に下がります。
児童手当に合わせて積み立てる額を決めている場合は、この時期に見直しが要ります。
※くわしい数え方は、こども家庭庁の資料「「第3子以降」のカウント方法について(PDF)」でご確認ください。
「こどもNISA」のしくみ
2024年から始まった今のNISAは、18歳以上の人しか使えませんでした。
2027年1月からは、0〜17歳の子どももNISAのつみたて投資枠を使えるようになります(いわゆる「こどもNISA」)。
| 項目 | こどもNISA(0〜17歳) |
|---|---|
| 使える枠 | つみたて投資枠だけ(成長投資枠はない) |
| 1年間の上限 | 60万円 |
| 合計の上限 | 600万円 |
| 手続きをする人 | 親など(口座管理者) |
| 買える商品 | 大人のつみたて投資枠と同じ(積立・分散投資に向く一定の投資信託) |
| 引き出し | 小学校を卒業する年の1月(その年の3月31日に12歳である年)までは、災害などのやむを得ない場合を除き、できない。そのあとも、子どもの教育費・生活費にあてるときに限り、子どもの同意を示す書面をそえて親が申し出れば引き出せる |
| 18歳ごろ | 通常のNISAに自動的に移り、引き出しの制限もなくなる |
| 金融機関の変更 | できない(下でくわしく) |
口座の申し込みがいつから始まるか、どの商品を扱うかは、金融機関ごとに違います。
児童手当をこどもNISAにまわすメリット
税金がかからない分は、どのくらいになるのでしょうか。試算してみました。
第1子・第2子の児童手当(合計234万円)を0歳から毎月全額積み立て、年5%で18年間運用できたとすると、約387万円になり、利益は約153万円です。ふつうの口座なら、このうち約31万円が税金で引かれますが、NISAならかかりません。
※毎月はじめに積み立て、年5%(月ごとの複利)で216か月運用した場合の試算です。手数料や値動きは考えておらず、将来の成果を約束するものではありません。
※第3子以降(月3万円)を全額入れると、17年目に合計の上限(600万円)に届きます。
慎重に考えたいこと
こどもNISAには、慎重な見方もあります。主なものを挙げます。
元本の保証がない
投資信託は値動きがあり、入れたお金より少なくなることがあります。預金のように、額面が保証されるものではありません。
教育費が必要な時期と、相場の下げが重なるかもしれない
教育費は、使う時期がほぼ決まっているお金です。入学の年に大きく値下がりしていても、入学の時期は動かせません。
引き出しに制限がある
小学校を卒業する年の1月ごろまでは、災害などのやむを得ない場合を除き、引き出せません。
そのあとも、使い道は子どもの教育費・生活費に限られます。引き出すときは、子どもが同意したことを示す書面をそえて、親が金融機関に申し出ます。
くわしくは、このあとの「親のNISAで貯める方法と比べる」の節で、具体的な場面を挙げて比べます。
お金は子どものものになる
こどもNISAに入れたお金は、親から子どもへの贈与になります。
子どもが1年間に受けた贈与の合計が110万円以下なら、贈与税はかかりません。
祖父母からの贈与がある場合は、合計で考えます。
18歳ごろに通常のNISAに移ったあとは、子ども本人のお金として、本人が使い道を決めることになります。
親のNISAで貯める方法と比べる
子どものためのお金は、親自身のNISAで貯めることもできます。いちばん大きな違いは、引き出しやすさです。
| 比べること | 預金 | 親のNISA | こどもNISA |
|---|---|---|---|
| 元本 | 減らない(預金保険の範囲で) | 保証はない | 保証はない |
| 引き出し | いつでもできる | いつでもできる | 小学校を卒業する年の1月ごろまでは原則できない。そのあとも子どもの教育費・生活費に限り、子どもの同意を示す書面が要る |
| 利益への税金 | 利息に税金がかかる | かからない | かからない |
| お金の持ち主 | 口座の名義の人 | 親 | 子ども |
| 使う枠 | なし | 親の枠(生涯1,800万円) | 子どもの枠(600万円) |
親のNISAなら、いざというときにすぐ引き出せます。こどもNISAでは、たとえば次のような場面で、このお金を使えません。
- 病気やけが、車や家電の故障など、家計に急な出費があったとき
- 小学生のうちに、塾や習い事、私立小学校の学費などでまとまった教育費がかかったとき
- 住まいや親の老後など、子どもの教育費・生活費以外に回したくなったとき
小学校を卒業する年からは子どもの教育費・生活費にあてられますが、そのたびに子どもの同意を示す書面を用意して、親が金融機関に申し出る手間がかかります。
一方で、こどもNISAには、親のNISAにはない良さもあります。
- 子どもの非課税の枠(600万円)を使うので、親の枠を親自身の老後のお金などに残せる
- お金の持ち主が子どもになり、「子どものためのお金」という目的がはっきりする
- 引き出しにくいので、ほかの用途に使ってしまうのを防げる
どちらが正解ということはありません。
「いざというときに使える柔軟さ」と「子どものお金として分けておくこと」の、どちらを大事にしたいかで選び方が変わります。
1つに決めず、組み合わせることもできます。
金融機関は、最初に選んだところで最長18年
こどもNISAは、途中でほかの金融機関に移すことができません。
手続きをするのは親ですが、親の判断でも、子どもの口座をほかの金融機関に移すことはできません。0歳で始めれば、18歳ごろに通常のNISAに移るまで、最長でおよそ18年、同じ金融機関で続けることになります。
親自身のNISAは、これまでどおり年ごとに金融機関を変えられます。変えられないのは、子どもの口座のほうです。
そのため、こどもNISAでは、最初の金融機関選びが大人のNISA以上に大事になります。始める前に、次の点を比べておきましょう。
- 買える投資信託つみたて投資枠の対象のうち、その金融機関が扱う数と種類
- 費用投資信託を持っている間にかかる費用(信託報酬)は、商品ごとに違います
- 積み立ての設定毎月の金額や、引き落とす口座を自由に決められるか
- 画面やアプリの使いやすさ18年近く、親が見て操作することになります
- 引き出しの手続き中学校に入る年ごろから教育費で引き出すときの手続きのしかた
- 親自身のNISAとの組み合わせ同じ金融機関にまとめるか、分けるか
どこが合うかは、家計や、ふだん使っている銀行・証券会社によって違います。
迷ったときは、FPに相談して、比べる点を一緒に整理してから選ぶ方法もあります。FPちょきんばこの無料相談では、特定の金融機関や商品を勧めることはせず、ご家庭に合った選び方の整理をお手伝いしています(相談の対象と進め方)。
使う時期から考える
どの貯め方が合うかは、「いつ使うお金か」で変わります。
- 15年以上先に使うお金値動きのある運用も選べます。値下がりしても、使うまでの時間で戻るのを待てる余地があります。
- 数年のうちに使うお金値下がりで困らないよう、預金などに置いておく考え方があります。
こどもNISAで運用していても、使う時期が近づいたら売って、預金に移しておく方法もあります。売ったお金は、同じ金融機関にある子どもの預金の口座(専用の口座)に入り、そこから引き出せる時期と使い道には、上の表と同じ条件があります。
どの商品を選ぶか、何割を運用に回すかは、家計と、子どもの進路の希望によって変わります。
どのくらいの期間を「長期」と考えるかは「長期って何年のこと?」の記事で、毎月の積立額の決め方は「積立額はいくらにすればいいの?」の記事で書いています。
その前に確かめたい3つのこと
- 家計は「貯められる家計」になっていますか。児童手当を生活費にあてないと回らない時期もあります。それは否定されることではありません。
- 急な出費への備え(生活費の3〜6か月分)はありますか。子どもが生まれると、急な出費も増えます。
- 育児休業中は、給与のかわりに共済から手当金が出ます。期間や夫婦の休み方で受け取る額が変わるので、育休中の家計も先に見通しておくと安心です。
実際のご相談例
※個人が特定されないよう、内容を一部変えています。ご相談は今も続いています。
【ご相談者】
30代、ご夫婦とも公立学校の先生のご家庭。お子さんは1人(未就学児)。
【お悩み】
児童手当は特に使わず、銀行の口座に入れたまま。学資保険などを考えたほうがいいのか迷っている。
【いま一緒に整理していること】
- ライフプランの作成
- 教育費の準備の計画
お子さんが生まれてからの数年の家計を見ると、児童手当を除いて考えても、教育費は準備できる見通しです。
このご家庭の場合、学資保険には入らないことにしました。ご両親に万が一のことがあったときの教育費は、すでに入っている収入保障保険で備えられているため、新たに学資保険に入る必要はないと判断しました。
そのうえで、児童手当はこどもNISAで運用し、教育費を追加で用意する必要が出てきたときに使う方向で考えています(こどもNISAから教育費にあてられるのは、小学校を卒業する年からです)。
追加が必要なければ、そのまま運用を続けます。18歳ごろに子ども本人のNISAに移ったあとは、本人のお金として、結婚や、夢をかなえるための資金にしてもらう考えです。
まとめ:児童手当をこどもNISAにまわす前のチェックリスト
- 第3子の数え方で、児童手当が変わる時期を確かめた
- こどもNISAのメリットと、引き出しの制限・元本の保証がないことを、家族で話した
- 預金・親のNISA・こどもNISAのどれで、どのくらい貯めるかを考えた
- 急な出費や、小学生のうちの教育費にあてるお金をどこに置くか考えた
- こどもNISAにするなら、金融機関を比べてから選んだ
- 使う時期が近づいたら、預金に移していく計画を立てた
参考にした資料
- こども家庭庁「児童手当制度のご案内」
- こども家庭庁「児童手当Q&A」
- こども家庭庁「「第3子以降」のカウント方法について」
- 福岡市「児童手当について」
- 金融庁「NISAを知る」(未成年者のつみたて投資枠)
- 国税庁「個人の方が株式等や土地・建物等を譲渡した場合の改正のあらまし」(令和8年5月)
- 国税庁 No.4402「贈与税がかかる場合」
- 預金保険機構「預金保険制度の概要」
- 公立学校共済組合「育児休業手当金」
※一般的な情報提供を目的としており、特定の金融機関や金融商品を勧めるものではありません。個別の受給額や運用の結果を示すものではありません。制度の内容は2026年11月時点のものです。

\ 最新情報をチェック /
