先日、将来退職金はいくらもらえるのか簡単に計算する簡易シミュレーターを公開しました。
▶ 公立学校教員の「退職金簡易シミュレータ(福岡市の先生向け)」
ありがたいことに、いつもより多くのアクセスをいただき、退職金への関心の高さが感じられました。
そこで、今回は退職を機に受け取れるお金について、もう少し掘り下げようと思います。
実は、退職を機に受け取れるお金は、退職金だけじゃないという話です。
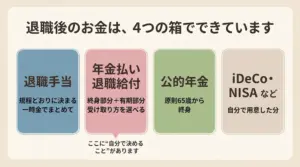
公立学校の先生が退職を機にもらえるお金は、3つあります
① 退職手当 … 自治体から、退職時に一時金で
② 退職払い年金給付 … 共済組合から、65歳から年金で
③ 経過的職域加算額 … 共済組合から、65歳から年金で
まず、①の退職手当が、よく言われるいわゆる「退職金」。
退職時に一括で受け取ることができ、払ってくれるのは自治体です。
一方②と③は、原則65歳からの年金で、払ってくれるのは公立学校共済。
老齢基礎年金や老齢厚生年金とは別なので、年金の「3階部分」にあたります。
| 受け取り方 | 払ってくれる組織 | |
| ①退職手当 | 一時金(一括受け取り) | 自治体 |
| ②退職払い年金給付 | 年金(一部一時金も可) | 公立学校共済組合 |
| ③経過的職域加算 | 年金 | 公立学校共済組合 |
ここにひとつやっかいな点があります。
この②と③はねんきん定期便に載っていません。
なぜなら管理する組織が違うから。そのために定期便には情報が載りません。
それでは、②退職払い年金給付について、もう少しくわしくお話しします。
② 退職払い年金給付は「積み立て」
退職払い年金給付は、平成27年10月にはじまった、わりと新しい制度です。
この制度では、毎月の給与と賞与の1.5%を積み立て、そこに基準利率という利息を上乗します。
毎月積み立てていって、退職時までにたまった残高が「給付算定基礎額」となります。
そして、65歳になり、お金を受け取る段階になると積み立てた金額は半分ずつに分けられます。
分けられたうちの半分は、亡くなるまで生涯受け取れる終身年金になります。
そして、残りの半分は、10年か20年を選択して受け取る有期年金になります。
そうなると気になることがでてこないでしょうか?
現在、私はいくら積み立てているの?
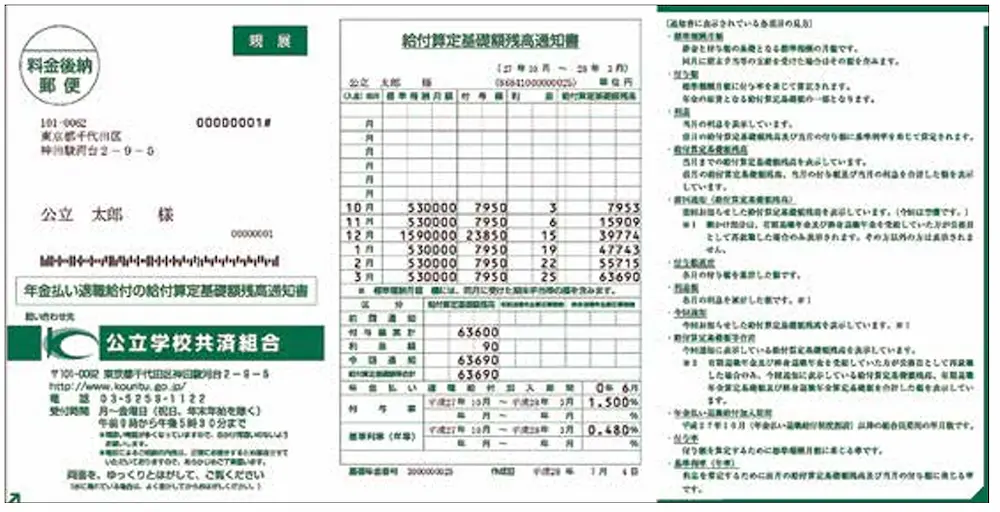
この疑問を解決してくれるのが、年1回送られてくる「給付算定基礎額残高通知書」です。
↓こんな感じの通知書です。(出典:公立学校共済組合)
次に、③経過的職域加算についても少し詳しく。
③ 経過的職域加算額は、昔の名残
先に、②退職払い年金給付は、平成27年10月からのわりと新しい制度とお話ししました。
では、退職払い年金給付ができる前はどうだったのでしょうか?
実は、別の年金制度があったのです。”職域加算”と言います。
退職払い年金給付ができる前は、公務員の年金に職域加算という3階部分があったのです。
新しい制度ができたことによって、職域加算は廃止されました。
廃止によって一つの問題が起きます。
「これまで積み立ててきた職域加算は、無かったことになるの?」
という問題です。
安心してください。無かったことにはなりません。
それまでに積み上がった分は、ちゃんと残っています。
これが③経過的職域加算です。
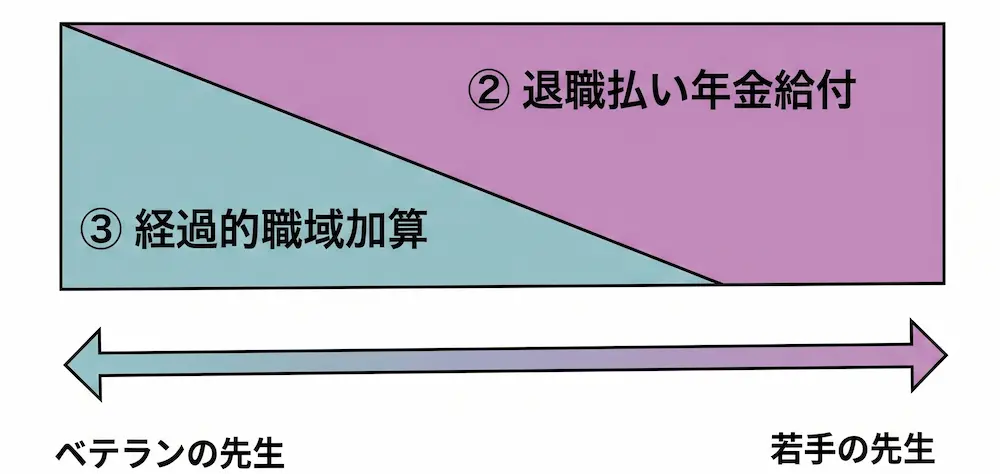
つまり、平成27年9月の新制度開始以前に長く働いているベテランの先生ほど③が厚く、若手の先生ほど③が薄くなっています。採用が平成27年9月以降の先生には、そもそも③がありません。
ベテランと若手の間で、大きな差はない
ベテランの先生ほど、③が厚く②が薄い。
若手の先生ほど、③が薄く②が厚い。
平成27年9月以降採用の先生は、③は無くて②のみ。
それなら、ベテランと若手はどちらが得なのでしょうか?
と思ったので、シミュレーターを作り検証してみました。
(※22歳で採用・65歳で退職・65歳から受け取り・有期20年を想定)
| 現在の年齢 | ② 退職等年金給付 | ③ 経過的職域加算 | 合計(月) |
|---|---|---|---|
| 25歳 | 22,779円 | 0円 | 22,779円 |
| 35歳 | 21,476円 | 1,232円 | 22,708円 |
| 45歳 | 16,398円 | 6,994円 | 23,392円 |
| 55歳 | 10,684円 | 13,826円 | 24,510円 |
検証の結果、世代間で少し差はありますが、生活水準が変わるほどの大きな差はありませんでした。
つまり、ベテランと若手、どちらが得でどちらが損ということはありません。
簡易シミュレーターを使ってみてください
②と③で自分がもらえる額を計算するのは、大変です。
そこで、検証のために作ったシミュレーターをこのページに載せました。
みなさまも使ってみてください。
「くわしい設定」を開いて給付算定基礎額の残高を入れると、計算精度が上がります。「給付算定基礎額残高通知書」が手元にある方は金額を入れてみてください。
なお、①の退職手当は自治体ごとの条例で決まりますが、②と③は全国共通の制度です。
福岡市以外の先生にも使っていただけます。
公務員の「3階部分」簡易シミュレーター
退職等年金給付(年金払い退職給付)+ 経過的職域加算額。令和8年10月〜令和9年9月適用の基準利率0.82%・年金現価率にもとづく概算です
くわしい設定(わかる方だけどうぞ)
基準利率を変えると、年金現価率も連動して計算し直します。利率が上がると積立残高は増え、同時に年金現価率が下がるため年金額はさらに増えます。
※ 表示額は税引き前の概算です。退職等年金給付・経過的職域加算額はいずれも受け取るときに「公的年金等控除」の対象(雑所得)となり、退職一時金の退職所得控除とは扱いが異なります。社会保険料の算定にも影響します。
※ 積立が始まったのは平成27年(2015年)10月です。ベテランの先生ほどAが小さく出ますが、それ以前の期間はBの「経過的職域加算額」として計算されるため、A+Bの合計で見るとどの世代もおおむね同じ水準になります。
※ Aは、標準報酬月額と標準期末手当等の額に付与率1.50%を掛けた付与額を毎月積み立て、基準利率で利息を付け、受給開始時に「給付算定基礎額」の1/2を終身年金現価率で、1/2を有期年金現価率で割って年金額を出す仕組みです。標準報酬月額は月65万円、標準期末手当等の額は1回150万円が上限のため、本ツールもこの上限を反映しています。
※ Bは「旧職域加算退職給付」の本来水準の計算式(平成15年3月まで=平均給料月額×1.425/1000×月数、平成15年4月〜平成27年9月=平均給与月額×1.096/1000×月数。一元化前後を通じた組合員期間が20年未満のときは0.713/1000・0.548/1000)によります。一元化前の地方公務員共済は「手当率制」で、掛金の基礎は給料月額×手当率1.25でした。本ツールもこれに合わせています。
※ Bの実際の年金額は「本来水準ルール」と「従前保障ルール」で計算して高い方が採用され、過去の報酬を現在の水準に直す「再評価率」も使われます。本ツールは本来水準ルールのみを、現在の給与水準で近似したものです。
※ Bは原則65歳から一生涯支給され、地方公務員共済組合の組合員である間(再任用等で公務員を続ける間)は支給停止されます。また、平成27年9月以前に引き続く1年以上の組合員期間があることが条件です。老齢厚生年金と一緒に繰上げ請求することもできますが、その場合は1か月あたり0.4%減額されます(本ツールでは65歳開始で表示しています)。
※ 基準利率・年金現価率は毎年10月に改定されます。本ツールの初期値は地方公務員共済組合連合会が公表した令和8年10月〜令和9年9月適用の率(基準利率0.82%)そのものです。基準利率の想定を変えた場合の年金現価率は、公表表から逆算した年齢別死亡率を用いて計算し直した推計値です。
※ 給与カーブは総務省「令和7年地方公務員給与実態調査」第6表(全地方公共団体・小中学校教育職・学歴計・経験年数別平均給料月額)の実測値を使っています。ただし経験35年以上の区分は実測値378,647円が60歳超の7割水準や暫定再任用を含むため、本ツールでは60歳前の水準として440,000円を外挿しています。諸手当は同調査第9表の比率(1.17倍)、期末・勤勉手当は4.65月で概算しており、個別の号給・地域手当・役職は反映していません。
※ 60歳を超えた期間は「当分の間」の措置により給料月額を7割水準として計算しています。定年前再任用短時間勤務を選んだ場合はさらに下がります。
※ 正確な金額は、加入されている共済組合にご確認ください。
まとめ:毎月いくら入ってくるか
退職でもらえるお金は、①退職手当・②退職等年金給付・③経過的職域加算額の3つ。
①はまとまった一時金、②と③は毎月コツコツの年金です。
②と③は金額こそ地味ですが、終身部分は一生涯続きます。
「全部でいくらもらえるか」だけでなく「毎月いくら入ってくるか」まで把握できると、セカンドライフのマネープランがぐっと立てやすくなります。
まだ①を確認していない方は、こちらもあわせてどうぞ。
▶ 公立学校教員の「退職金簡易シミュレータ(福岡市の先生向け)」
※ 表示額は税引き前の概算です。②と③は受け取るときに「公的年金等控除」の対象(雑所得)となり、退職所得控除が使える①とは扱いが異なります。
※ ③は、地方公務員共済組合の組合員である間(再任用などで公務員を続けている間)は支給停止されます。また、平成27年9月以前に引き続く1年以上の組合員期間が必要です。
※ 基準利率と年金現価率は毎年10月に改定されます。本記事は令和8年10月〜令和9年9月適用の率(基準利率0.82%)にもとづく概算です。
※ 給与カーブは総務省「令和7年地方公務員給与実態調査」の全国平均を使っており、地域手当や役職は反映していません。正確な金額は加入されている共済組合にご確認ください。
参考資料
地方公務員共済組合連合会「地共連の定款で定める事項(基準利率等)」:https://www.chikyoren.or.jp/nenkin/nenkin_zaisei/nenkin_taishoku/nenkin_taishoku.html
地方公務員共済組合連合会「経過的職域加算額」:https://www.chikyoren.or.jp/nenkin/seido/chouki/keikateki/


\ 最新情報をチェック /
