「iDeCoの上限が月6.2万円になるらしい」
そんなニュースを見て、「え、私も6.2万円まで掛けられるの?」と思った先生もいるかもしれません。
報道やSNSでもNISAは盛り上がっていて、若い先生を中心に始めている方が多い印象です。
一方で、iDeCoはあまり話題にならず、活用している先生は少ない印象があります。
あくまで、私の肌感覚ですが。
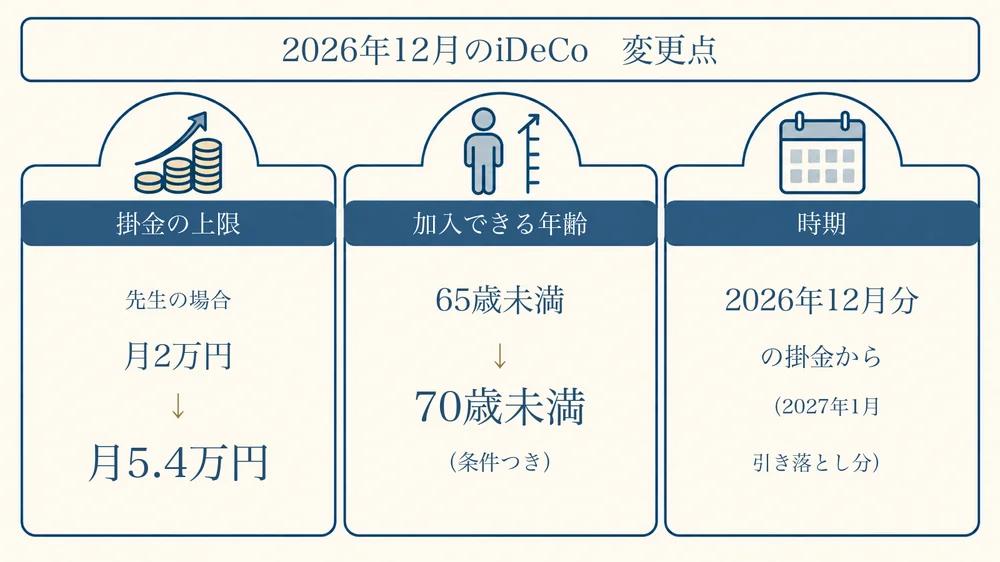
結論から言うと、公立学校の先生の上限は、月5.4万円(現在は月2万円)になる予定です。
この記事では、12月から何が変わるのか、そして増やすかどうかをどう考えるか、順番に整理します。
積立額を増やすべき、という話ではありません。
ニュース報道やSNSの煽り文句に左右されず、
ご自身の家計に合わせて、
落ち着いて判断するための材料としてお読みください。
12月から変わること
2026年12月1日の制度改正で、大きく2つが変わります。
- 掛金の上限(拠出限度額)の引き上げ
- 加入できる年齢の拡大(70歳未満まで)
新しい上限は、2026年12月分の掛金(2027年1月の引き落とし分)から使えます。
先生の上限は「6.2万円」ではなく「5.4万円」
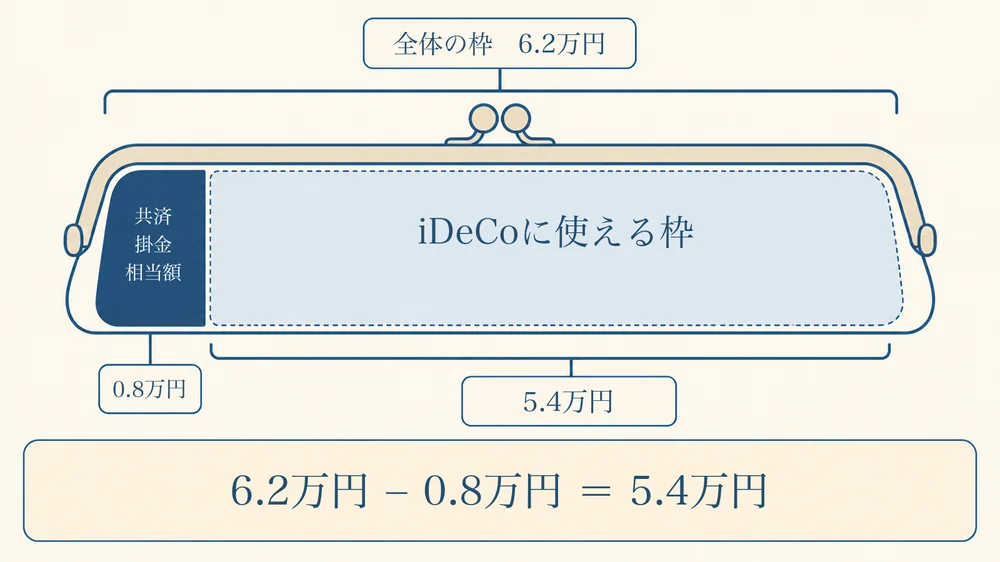
ニュースで言われる「月6.2万円」は、iDeCoと共済などの年金を合わせた、全体の枠です。
公立学校の先生は共済組合の組合員で、共済には「年金払い退職給付(退職等年金給付)」という上乗せの年金があります。
こうした共済の年金を踏まえた「共済掛金相当額」(月8,000円)が、枠から差し引かれます。
計算はこうなります。
6.2万円 − 0.8万円(共済掛金相当額)= 5.4万円
お財布にたとえると、6.2万円という大きな財布の中に、共済ぶんの0.8万円が最初から入っているイメージです。
空いている部分が、iDeCoに使える枠になります。
| 現在 | 2026年12月分から | |
|---|---|---|
| 公立学校の先生のiDeCo上限 | 月2万円 | 月5.4万円 |
ただし、5.4万円はあくまで「上限」です。
実際の掛金は、5,000円から1,000円単位で自由に決められます。
上限まで掛ける必要はありません。
増やしたい方の手続き:事前受付は9月ごろから
今の上限(月2万円)を超える額に増やしたい方は、手続きが必要です。
12月分から増やすための事前受付は、2026年9月ごろから始まっています。
締切は運営管理機関(iDeCoの口座がある証券会社や銀行など)ごとに違い、10月末ごろのところもあるようです。
増やすことを考えている方は、早めに確認しておくと安心です。
オンライン手続き(e-iDeCo)が使える金融機関なら、2026年12月1日〜24日にも手続きできます。
手続きの大まかな流れは、掛金額変更の届出書を請求し、記入して提出します。
増額に合わせた事前受付専用の届出書もあります。
なお、掛金の変更は、ふだんは「12月分から翌年11月分まで」の1年間に1回までです。
ただし、2026年12月1日〜2027年11月30日の間に、これまでの上限を超える額へ増やす変更は、この回数に数えない例外になっています。
60歳以降も、続けられる人が広がります
もうひとつの変更が、加入年齢の拡大です。
会社員や公務員は、これまで原則65歳未満まででしたが、70歳未満まで広がります。
定年以降もお仕事をされる先生方が増えている実感があります。
67歳で6年生の担任をされている先生の話を聞いたときは、びっくりしました。
退職などで国民年金の被保険者でなくなった後も、一定の条件で加入・積立ができるようになります。対象は60歳以上70歳未満で、iDeCoを続けてきた人などです。
働き方や受け取りの状況によって条件が変わるため、ご自身が当てはまるかは、iDeCo公式サイトや運営管理機関で確認してください。
増やす前に知っておきたい、メリットと注意点
上限が上がっても、増やすのが正解とは限りません。
メリットと注意点を並べてみます。
- メリット:掛金は全額が所得控除(税金の計算から差し引ける金額)になります。月5.4万円なら年64.8万円です。税金が軽くなる目安は、所得税5%・住民税10%の方で年約9.7万円、所得税10%・住民税10%の方で年約13万円です。復興特別所得税は含まず、実際の税額は収入や控除で変わります
- 注意点:原則60歳まで引き出せない:iDeCoは究極の素材でできた時限式の豚さん貯金箱です。叩こうが潰そうが、基本的に中身が出てくることはありません。60歳の時限を待つ以外ないのです。急な出費に備えるお金は、別に確保しておきましょう
- 注意点:家計に余裕があるか:月5.4万円は年64.8万円です。住宅ローンや教育費を引いても余裕があるか、一度見直してみてください
iDeCoとNISAどちらかを選ぶものではありません。
iDeCoは節税効果が大きい一方で60歳まで引き出せず、NISAはいつでも引き出せます。
受け取るときにも、退職所得控除や公的年金等控除といった税金のルールがあります。
積立額の考え方や、NISA、退職金との関係は、こちらの記事も参考になります。
まとめ
今回の変更を整理します。
- 公立学校の先生の上限は、月2万円から月5.4万円になる予定です。
- 増やしたい方は、事前受付の締切を早めに確認しましょう。
- 増やすかどうかは、節税効果と「60歳まで引き出せない」点を並べて考えましょう。
上限が上がっただけで、慌てる必要はありません。
今の掛金のままでも、大丈夫です。
「今の家計なら、あと1万円だけ足せそうかな」
そんなふうに、ご自身のペースで決めて大丈夫です。
まずは、ご自身の家計の数字を、一度確かめてみてください。
参考にした資料
- 厚生労働省「国家公務員・地方公務員の皆さまへ 2026年12月(2027年1月引き落とし分)からiDeCoの拠出限度額が大幅アップ!」
- 厚生労働省「iDeCoの加入者、加入ご検討中の皆さまへ 2026年12月(2027年1月引き落とし分)からiDeCoの拠出限度額と加入可能年齢が引き上げられます。」
- 国民年金基金連合会「iDeCoの拠出限度額の引き上げにあわせてiDeCo掛金額変更をご希望の方へ、お手続きのご案内」
- 政府広報オンライン「iDeCoが大きく変わる! 2026年12月制度改正のポイントを分かりやすく解説」
※この記事は一般的な情報提供を目的としており、個別の状況によって取り扱いが異なる場合があります。制度の詳細や最新の情報は、厚生労働省、iDeCo公式サイト、公立学校共済組合、ご利用の運営管理機関などでご確認ください。
\ 最新情報をチェック /
