先生になった最初の年。
毎日の仕事をこなすだけでもキャパオーバー。
そして忙しい時に限って、保険の提案がきたりしますよね。
たまの休みに大学時代の友達に会うと、「NISA始めた?」「iDeCoってやってる?」といった話題になることもあります。
話を聞くと、早く始めなきゃと焦りますよね。
大丈夫。焦らなくていいです。
それよりも最初にやるべきは、収入>支出が維持できる「貯められる家計」をつくることです。
NISAもiDeCoも保険も、そのあとの話。
なぜ「貯められる家計」が先なの?
当たり前の話ですが、「収入<支出」の家計では、生活が維持できません。
今の生活も維持できないのに、保険・資産形成など未来のことを考えるのは無理。
まずは、「収入>支出」の貯められる家計を維持できるようにすることです。
貯められる家計ができると、
- 急な出費への備えが、自然に貯まっていきます。
- 自分の収入に合った暮らし方が感覚的に身についてきます。
若い先生はまだ収入が多いとは言えません。
先にNISAや保険の引き落としを決めてしまうと、それが生活を圧迫することがあります。
将来への備えを考えるあまり、今の暮らしの満足度が下がるのはちがうのではないでしょうか。
暮らしは「2年目の手取り」に合わせる
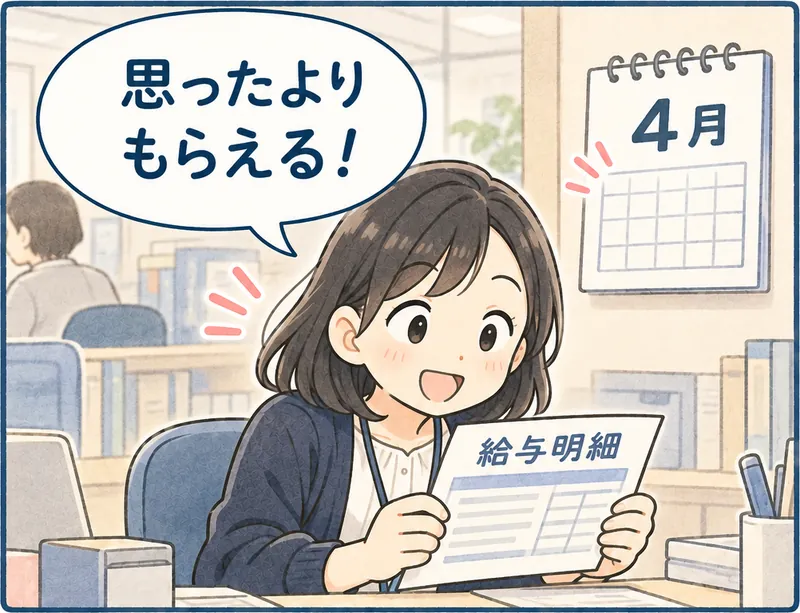
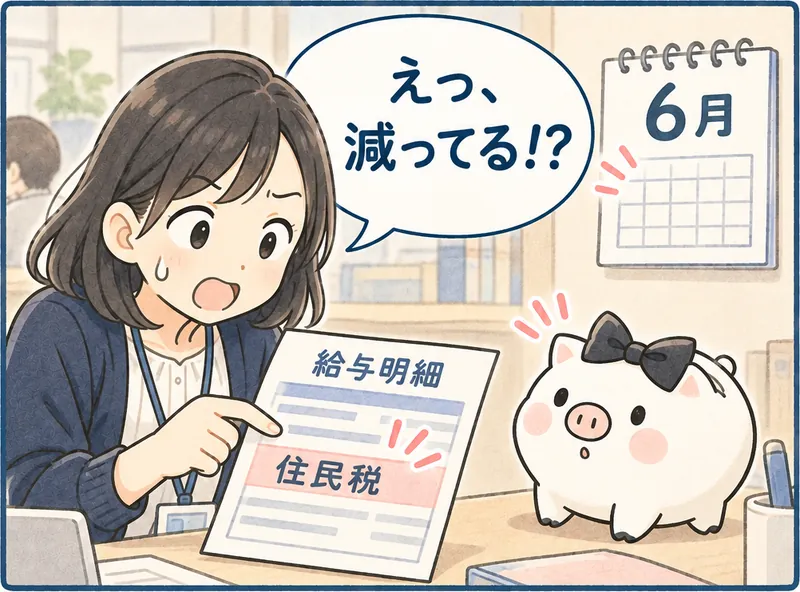
1年目の先生には、1年目だけのお金の動きがあります。
| 時期 | 起きること |
|---|---|
| 4月 | 初任給(例:福岡県の小・中・高、大学卒で約29万5,500円。額面) |
| 6月 | ボーナスは満額の約3割 |
| 10月 | 奨学金の返還が始まる(借りていた人) |
| 12月 | ボーナスはほぼ満額 |
| 2年目の6月 | 住民税の天引きが始まり、手取りが減る |
1年目の手取りで家賃や車を決めると、2年目の6月から苦しくなります。
暮らしの水準は「2年目の手取り」で考えましょう。
※ボーナスの割合は、4月1日採用の場合の国の基準です。多くの自治体も同じ仕組みです。学生時代のアルバイト収入が多かった人は、1年目から住民税がかかることがあります。
貯められる家計のつくり方
- 給料日に、先に取り分ける(先取り貯金)。給与口座とは別の口座へ。
- 家賃・車・スマホなどの固定費は、2年目の手取りで無理のない額に。
- ボーナスは生活費に組み込まない。
- 残ったお金は、満足度の高いことに使う。
「貯められる家計」ができた目安
- 先取り貯金を、数か月続けられた。
- おおまかな1か月の生活費が、言えるようになった。
急な出費への備えは、生活費の3〜6か月分が目安です。
実家暮らしなら3か月分、ひとり暮らしなら6か月分を目安にしましょう。
貯まりきるのを待たずに、次へ進んで大丈夫です。
次は保険。まずリスクに備える
保険は、万が一のことが起きたときに、人生が破綻しないように備えるものです。
どんなに資産形成をがんばっても、万が一で破綻しては意味がありません。
だから、資産形成より先にリスクに備えます。
ただ、1年目の先生は若い方が多く、必要な保険はそれほど多くありません。
公立学校共済の保障にも、すでに入っています(新しく公立学校の先生になった皆さんへ)。
結婚や子どもの誕生など、ライフステージが変わると必要な保険も変わります。
そのときに見直せば大丈夫です。
子どもが生まれたら、児童手当の貯め方も考えどきです(児童手当はこどもNISAへ?)。
そのあとで、NISA・iDeCo
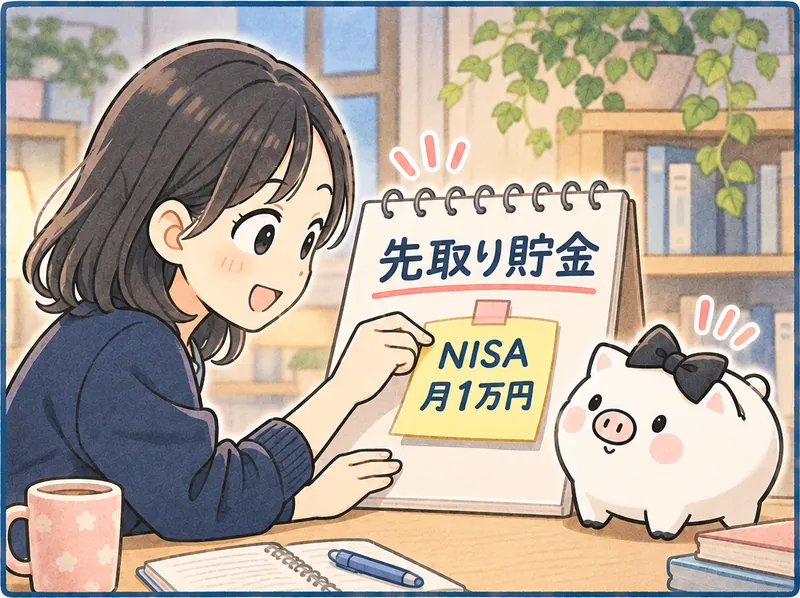
NISAは、急な出費への備えを貯めながら少額で始め、備えが貯まったら金額を増やしましょう。
最初は、つみたて投資枠(年120万円=月10万円まで)で十分です。
口座の開き方は「これからNISAを始める方によく聞かれること」へ。
iDeCoは、原則60歳まで引き出せません。
家や結婚など、数年のうちに大きな出費がある場合は、iDeCoに入れすぎるとそのお金が使えなくなってしまいます。
2026年12月分の掛金から、公務員の上限は月2万円から5.4万円に上がります(12月からiDeCoはどう変わる?)。
運用しながら節税効果もあるお得な制度で、これまで以上に利用できる枠が大きくなりますが、「とりあえず満額いれとけ!」というものではありません。将来の計画をたてて慎重に金額を決めた方が良いです。
実際のご相談例
※個人が特定されないよう、内容を一部変えています。
【お悩み】
NISAをはじめたいが、毎月いくらをつみたてればいいかわからない。
【整理したこと】
- 毎月の収入と支出を整理
- 将来の夢ややりたいことを聞き取り
- ライフプランを作成
- ライフプランの実現のために必要な毎月の積立額を確認
急な出費への備えが十分にできるまでは、毎月先取り貯金を3万円+NISAを1万円で始め、備えができたらNISAを4万円にすることになりました。
相談の全体は「先生のNISA、誰に相談する?」で紹介しています。
まとめ:1年目のチェックリスト
- 2年目の手取りを出してみた
- 家賃・車などの固定費を、2年目の手取りで決めた
- 給料日の先取り貯金を始めた
- 急な出費への備えの目標額(生活費の3〜6か月分)を決めた
- 保険は必要な分だけ。NISAは備えを貯めながら少額で。iDeCoは予定が見えてから
参考にした資料
- 金融庁「2024年からのNISA」
- 福岡県教育委員会(初任給、令和8年4月1日適用)
- 一般職の職員の給与に関する法律 第19条の4(期末手当)
- 総務省「個人住民税」
- 日本学生支援機構「返還を始める皆さんへ」
- 厚生労働省「国家公務員・地方公務員の皆さまへ」(iDeCoの拠出限度額)
※一般的な情報提供を目的としており、特定の金融機関や金融商品を勧めるものではありません。制度の内容は2026年10月時点のものです。

\ 最新情報をチェック /
